Isi kandungan
Isi kandungan
- Boleh ke jual rumah yang belum habis bayar?
- 8 langkah cara nak jual rumah yang belum habis bayar
- Dokumen yang perlu disediakan sebelum jual
- Kos yang ditolak daripada harga jualan
- Contoh kiraan: berapa duit sebenar yang anda terima?
- Kadar CKHT 2026: bila paling jimat untuk jual?
- Bagaimana jika harga jual tak cukup untuk tebus loan?
- Kesilapan biasa semasa jual rumah yang masih ada loan
- Ringkasan utama
- Soalan lazim (FAQ)
- Nak jual rumah yang belum habis bayar di Johor dengan cepat?
- Rujukan
Ya, rumah yang belum habis bayar boleh dijual. Anda tidak perlu langsaikan loan dahulu. Selepas Perjanjian Jual Beli (S&P) ditandatangani, peguam anda memohon redemption statement daripada bank atau LPPSA, dan sebahagian harga jualan dibayar terus kepada bank untuk menebus baki loan. Selepas gadaian dilepaskan, rumah dipindah milik kepada pembeli dan baki hasil jualan diserahkan kepada anda.
Ramai pemilik rumah tertanya-tanya cara nak jual rumah yang belum habis bayar — sama ada sebab nak upgrade, pindah kerja, atau ansuran bulanan dah mula menekan. Berita baiknya, kebanyakan rumah di Malaysia yang dijual di pasaran subsale memang masih ada loan. Prosesnya cuma ada beberapa langkah tambahan berbanding rumah yang sudah habis bayar.
Dalam panduan ini, anda akan faham proses sebenar langkah demi langkah, kos yang akan ditolak daripada harga jualan, kesan Cukai Keuntungan Harta Tanah (CKHT), dan cara mengira berapa duit sebenarnya yang anda akan terima. Semua fakta utama dirujuk kepada sumber rasmi seperti LHDN, LPPSA, Bank Negara Malaysia dan Majlis Peguam.
Boleh ke jual rumah yang belum habis bayar?
Boleh. Apabila anda membeli rumah dengan pinjaman, bank memegang gadaian (charge) ke atas hartanah itu sebagai cagaran. Gadaian ini tidak menghalang jualan — ia cuma bermaksud bank mesti dibayar dahulu sebelum hak milik boleh berpindah kepada pembeli. Proses melangsaikan baki pinjaman ini dipanggil penebusan atau redemption.
Bagi penjawat awam yang membiayai rumah melalui LPPSA, prinsipnya sama. LPPSA sendiri menyediakan borang permohonan penyata baki hutang khusus untuk tujuan penebusan hutang, menjual, mencagar harta kepada institusi kewangan dan menjual secara kontra, dan permohonan ini boleh dibuat melalui peguam [3].
Istilah penting yang perlu anda tahu
| Istilah | Maksud ringkas |
|---|---|
| Redemption statement (penyata penebusan) | Penyata rasmi bank/LPPSA yang menyatakan jumlah tepat untuk melangsaikan pinjaman pada tarikh tertentu. |
| Lock-in period | Tempoh awal pinjaman di mana bank boleh mengenakan caj jika anda selesaikan pinjaman lebih awal. |
| Pelepasan gadaian (discharge of charge) | Proses membuang nama bank sebagai pemegang gadaian dalam rekod hak milik selepas pinjaman ditebus. |
| Wang tahanan CKHT | Peratusan harga jualan yang pembeli wajib tahan dan remit kepada LHDN bagi pihak penjual. |
| S&P | Perjanjian Jual Beli antara penjual dan pembeli yang disediakan oleh peguam. |
8 langkah cara nak jual rumah yang belum habis bayar
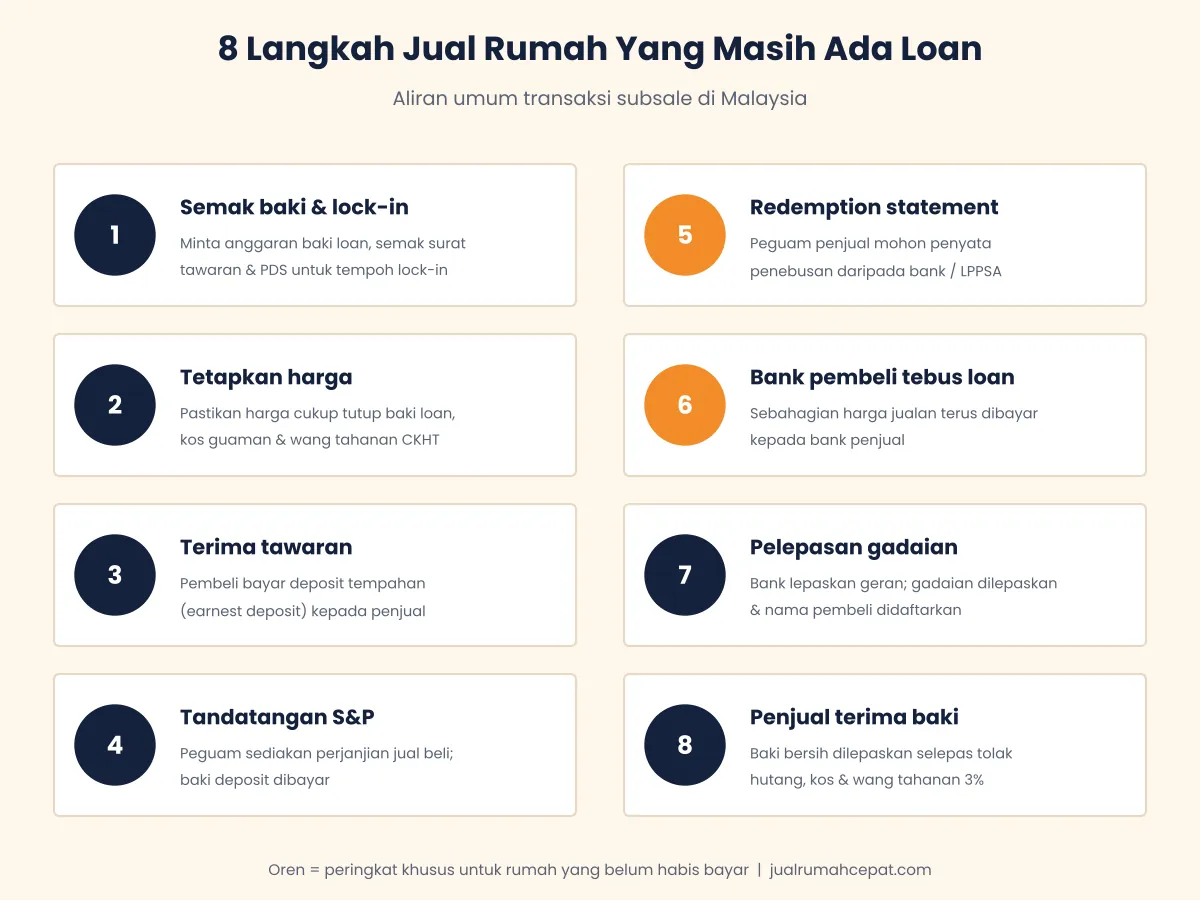
Langkah 1: Semak baki pinjaman dan tempoh lock-in
Dapatkan anggaran baki pinjaman daripada bank atau LPPSA, kemudian semak surat tawaran dan Helaian Pendedahan Produk (PDS) untuk tempoh lock-in serta caj penyelesaian awal. [4]
Langkah 2: Tetapkan harga yang cukup untuk menebus pinjaman
Pastikan harga jual dapat menampung baki pinjaman, penalti lock-in (jika ada), yuran guaman dan wang tahanan CKHT 3%. Jika tidak cukup, rancang dari mana datangnya duit tambahan sebelum menerima tawaran.
Langkah 3: Terima tawaran dan deposit tempahan
Selepas pembeli bersetuju dengan harga, pembeli membayar deposit tempahan (earnest deposit) dan kedua-dua pihak melantik peguam masing-masing.
Langkah 4: Tandatangan Perjanjian Jual Beli (S&P)
Peguam menyediakan S&P yang menyatakan harga, tempoh penyelesaian dan cara baki pinjaman penjual akan ditebus daripada harga jualan.
Langkah 5: Peguam penjual memohon penyata penebusan (redemption statement)
Peguam penjual memohon penyata penebusan rasmi daripada bank atau LPPSA. Penyata ini menunjukkan jumlah tepat yang perlu dibayar untuk melangsaikan pinjaman. [3]
Langkah 6: Bank pembeli menebus pinjaman penjual
Sebahagian harga jualan dibayar terus kepada bank atau LPPSA penjual mengikut penyata penebusan. Penjual tidak perlu mengeluarkan duit sendiri jika harga jualan mencukupi.
Langkah 7: Pelepasan gadaian dan pindah milik
Selepas pinjaman ditebus, bank penjual menyerahkan dokumen hak milik dan melepaskan gadaian (atau menandatangani dokumen penyerahan hak semula bagi rumah tanpa geran individu). Nama pembeli kemudian didaftarkan.
Langkah 8: Penjual menerima baki hasil jualan
Baki bersih dilepaskan kepada penjual selepas ditolak jumlah penebusan dan kos. Pembeli menahan 3% harga untuk diremit kepada LHDN dalam tempoh 60 hari bagi tujuan CKHT. [2]
Teruskan bayar ansuran bulanan seperti biasa sehingga pinjaman benar-benar ditebus. Tunggakan atau caj lewat bayaran akan dimasukkan ke dalam penyata penebusan dan mengurangkan duit yang anda terima.
Dokumen yang perlu disediakan sebelum jual
Menyediakan dokumen awal mempercepatkan kerja peguam dan memberi keyakinan kepada pembeli:
Salinan kad pengenalan semua pemilik berdaftar.
Salinan geran / hak milik strata, atau S&P asal jika rumah belum ada hak milik individu.
Penyata pinjaman terkini dan nombor akaun pinjaman bank atau LPPSA.
Surat tawaran pinjaman dan Helaian Pendedahan Produk (PDS) untuk semak lock-in.
Resit cukai tanah, cukai pintu (taksiran) dan bil penyelenggaraan terkini (bagi rumah strata).
Dokumen kebenaran atau sekatan, jika berkaitan — contohnya lot Bumiputera, rumah mampu milik kerajaan negeri, atau tanah rizab Melayu yang memerlukan kelulusan pihak berkuasa negeri sebelum dijual.
Kos yang ditolak daripada harga jualan
Harga jual bukan duit yang masuk ke poket anda. Inilah kos utama yang perlu dikira sebelum anda bersetuju dengan harga:
1. Baki pinjaman mengikut penyata penebusan
Jumlah ini biasanya lebih tinggi sedikit daripada baki dalam aplikasi bank kerana termasuk faedah harian sehingga tarikh penebusan dan caj lain. LPPSA, misalnya, mempunyai proses permohonan penyata baki hutang rasmi untuk tujuan menjual [3] — jadi gunakan penyata rasmi, bukan angka anggaran, untuk kiraan akhir.
2. Caj penyelesaian awal (penalti lock-in)
Jika rumah dijual dalam tempoh lock-in, bank boleh mengenakan caj penyelesaian awal. Di bawah dokumen polisi Ketelusan dan Pendedahan Produk Bank Negara Malaysia, institusi kewangan perlu memaklumkan tempoh lock-in serta caj penyelesaian awal dan cara pengiraannya kepada pelanggan [4]. Semak surat tawaran anda: sesetengah bank mengira penalti berdasarkan jumlah pinjaman asal, ada yang berdasarkan baki semasa, dan ada produk tanpa lock-in langsung.
3. Yuran guaman penjual
Di Semenanjung Malaysia, yuran guaman untuk jual beli hartanah ditetapkan oleh Solicitors' Remuneration Order 2023: 1.25% bagi RM500,000 pertama (minimum RM500) dan 1% bagi RM7 juta berikutnya [5]. Untuk rumah RM400,000, yuran skala ialah RM5,000 — belum termasuk SST dan kos disbursement. Peguam dibenarkan memberi diskaun sehingga 25% atas yuran skala ini [5].
4. Wang tahanan CKHT 3%
Ini yang paling kerap mengejutkan penjual. Pembeli wajib menahan sebahagian harga dan meremitkannya kepada LHDN dalam tempoh 60 hari dari tarikh pelupusan. Kadarnya 3% bagi penjual individu warganegara (Bahagian I), 5% atau 3% bagi syarikat tempatan bergantung pada tempoh pegangan, dan 7% bagi bukan warganegara [2]. Mulai pelupusan Tahun Taksiran 2026, pembeli juga boleh memilih untuk menahan amaun bersamaan cukai yang disifatkan jika penjual memaklumkan amaun itu sebelum remitan dibuat [2].
Wang tahanan ini bukan cukai tambahan — ia digunakan untuk membayar CKHT anda. Jika CKHT sebenar lebih rendah (contohnya 0% kerana anda sudah memegang rumah melebihi 5 tahun), lebihan boleh dituntut semula daripada LHDN.
5. Kos lain
Komisen ejen hartanah, jika anda menggunakan ejen.
Tunggakan cukai tanah, cukai pintu dan bil penyelenggaraan yang perlu dijelaskan sebelum pindah milik.
Kos kebenaran pindah milik bagi hartanah yang mempunyai sekatan kepentingan.
Contoh kiraan: berapa duit sebenar yang anda terima?
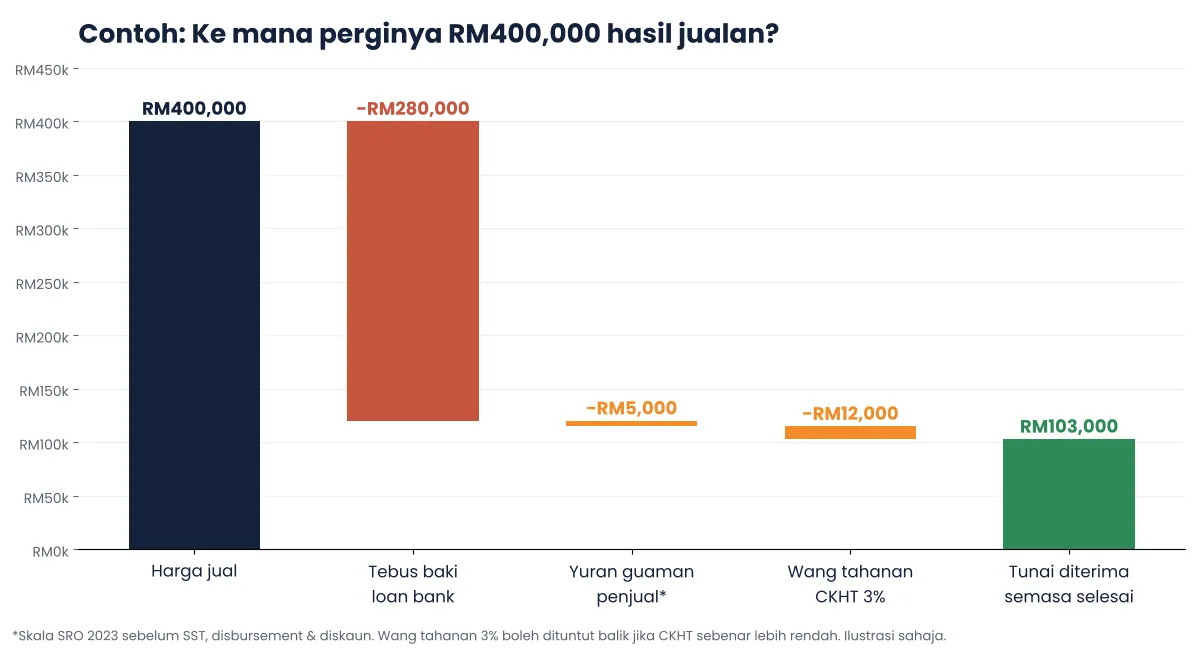
Katakan Encik Amir, warganegara Malaysia, membeli rumah teres pada harga RM340,000 dan menjualnya pada harga RM400,000 dalam tahun ke-4 pemilikan. Baki penyata penebusan banknya ialah RM280,000 dan tempoh lock-in sudah tamat.
| Perkara | Amaun (RM) | Rujukan |
|---|---|---|
| Harga jual | 400,000 | – |
| (–) Tebus baki pinjaman bank | 280,000 | Penyata penebusan |
| (–) Yuran guaman penjual (1.25% × RM400,000) | 5,000 | [5] |
| (–) Wang tahanan CKHT (3% × RM400,000) | 12,000 | [2] |
| Tunai diterima semasa transaksi selesai | 103,000 | – |
Bagaimana pula dengan CKHT sebenar? Keuntungan kasar Encik Amir ialah RM60,000 (sebelum ditolak kos yang dibenarkan seperti yuran guaman dan duti setem semasa membeli). Sebagai individu, dia layak pengecualian RM10,000 atau 10% daripada keuntungan, yang mana lebih tinggi [1] — iaitu RM10,000. Baki RM50,000 dikenakan kadar 20% (tahun ke-4) [1], jadi CKHT ialah lebih kurang RM10,000. Oleh kerana RM12,000 telah ditahan, kira-kira RM2,000 boleh dituntut balik daripada LHDN.
Andaikan surat tawaran menetapkan caj 2% atas baki pinjaman. Caj penyelesaian awal ialah 2% × RM280,000 = RM5,600, dan tunai yang diterima turun kepada RM97,400. Ini contoh hipotesis — kadar sebenar ikut surat tawaran dan PDS anda [4].
Kadar CKHT 2026: bila paling jimat untuk jual?
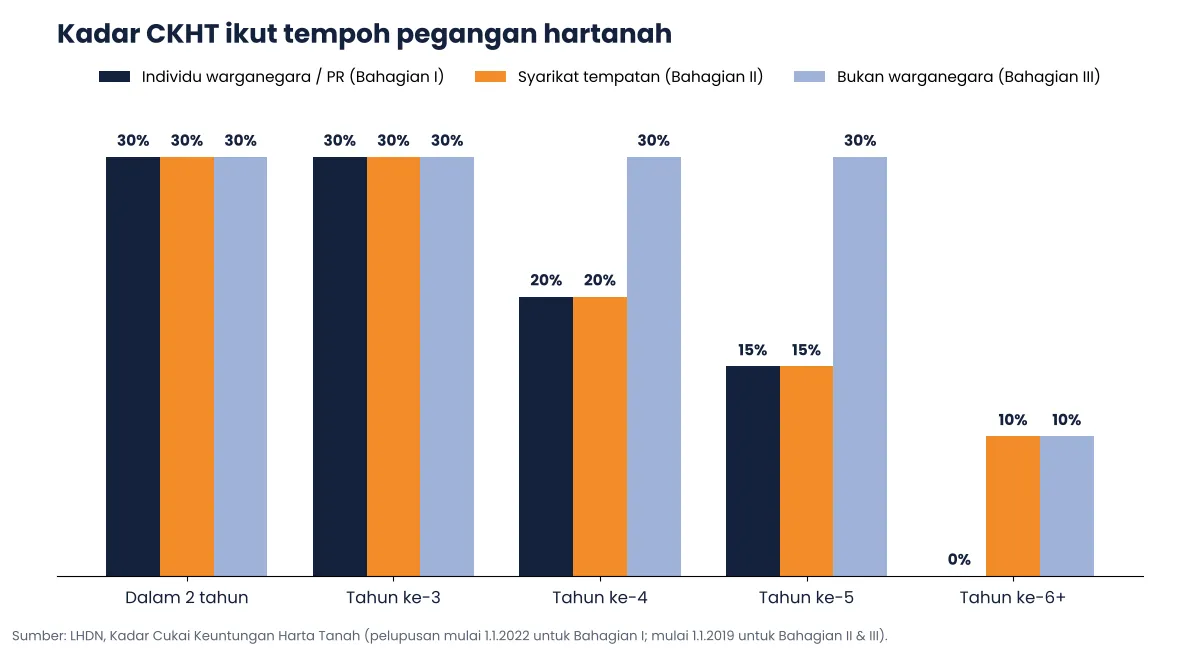
Kadar CKHT bergantung pada kategori penjual dan berapa lama anda memegang hartanah. Bagi individu warganegara Malaysia, tiada CKHT dikenakan untuk pelupusan selepas tahun ke-5 bermula 1 Januari 2022 [1].
| Tempoh pegangan | Individu warganegara (Bhg I) | Syarikat tempatan (Bhg II) | Bukan warganegara (Bhg III) |
|---|---|---|---|
| Dalam tempoh 2 tahun | 30% | 30% | 30% |
| Tahun ke-3 | 30% | 30% | 30% |
| Tahun ke-4 | 20% | 20% | 30% |
| Tahun ke-5 | 15% | 15% | 30% |
| Tahun ke-6 dan seterusnya | 0% | 10% | 10% |
Individu juga diberi pengecualian sekali seumur hidup bagi keuntungan daripada pelupusan satu kediaman persendirian. Pilihan ini dibuat melalui Borang CKHT 3 secara elektronik (e-CKHT) dan tidak boleh ditarik balik [1] — jadi simpan untuk transaksi yang paling menguntungkan, bukan jualan yang memang sudah layak 0%.
Nak jual rumah segera?
Penilaian percuma tanpa komitmen. Vincent Poh dan pasukan VP Rumah bantu kes lelong, tunggakan, AKPK dan pusaka di Johor.
Dapatkan tawaran percumaWhatsApp VincentBagaimana jika harga jual tak cukup untuk tebus loan?
Situasi ini dipanggil negative equity, dan ia lebih kerap berlaku jika rumah dijual dalam beberapa tahun pertama, atau dibiayai hampir 100%. Bank hanya akan melepaskan gadaian selepas pinjaman ditebus sepenuhnya, jadi jurang antara harga jualan dan jumlah penebusan (termasuk kos) mesti ditampung oleh penjual.
Sebelum menerima sebarang tawaran, buat kiraan mudah ini:
Jika hasilnya negatif, anda ada beberapa pilihan: sediakan simpanan untuk menampung jurang, tunggu sehingga baki pinjaman lebih rendah atau tempoh lock-in tamat, atau bincang awal dengan bank dan peguam. Bagi pemilik yang sudah mempunyai tunggakan, jangan tunggu sampai ke peringkat lelong — semakin awal anda bertindak, semakin banyak pilihan yang ada.
Kesilapan biasa semasa jual rumah yang masih ada loan
Letak harga ikut baki loan, bukan nilai pasaran. Pembeli dan bank pembeli menilai rumah berdasarkan harga pasaran, bukan berdasarkan hutang anda.
Lupa wang tahanan 3%. Ramai penjual merancang duit untuk deposit rumah baharu tanpa mengambil kira jumlah yang ditahan untuk LHDN [2].
Tidak semak lock-in. Penalti boleh mencecah ribuan ringgit; tarikh tamat lock-in tertera dalam surat tawaran dan PDS [4].
Berhenti bayar ansuran selepas tandatangan S&P. Tunggakan akan ditambah ke dalam jumlah penebusan.
Guna penyata baki anggaran untuk kiraan akhir. Gunakan penyata penebusan rasmi daripada bank atau LPPSA [3].
Ringkasan utama
Rumah yang belum habis bayar boleh dijual; baki pinjaman ditebus daripada harga jualan.
Peguam penjual memohon redemption statement daripada bank atau LPPSA [3].
Semak lock-in dalam surat tawaran dan PDS sebelum letak harga [4].
Kira kos: yuran guaman SRO 2023 (1.25% bagi RM500,000 pertama) [5] dan wang tahanan CKHT 3% [2].
Individu warganegara tidak dikenakan CKHT jika menjual selepas tahun ke-5 [1].
Soalan lazim (FAQ)
Boleh ke jual rumah yang belum habis bayar?
Boleh. Rumah yang masih ada pinjaman bank atau LPPSA boleh dijual. Baki pinjaman akan ditebus menggunakan sebahagian harga jualan melalui proses redemption yang diuruskan oleh peguam, kemudian gadaian dilepaskan dan rumah dipindah milik kepada pembeli.
Apa itu redemption statement?
Redemption statement atau penyata penebusan ialah penyata rasmi daripada bank atau LPPSA yang menunjukkan jumlah tepat yang perlu dibayar untuk melangsaikan pinjaman rumah pada tarikh tertentu. Ia biasanya dipohon oleh peguam penjual selepas S&P ditandatangani.
Perlu ke saya bayar habis loan dulu sebelum jual rumah?
Tidak perlu. Dalam transaksi biasa, bank pembeli akan membayar baki pinjaman terus kepada bank penjual daripada harga jualan. Penjual hanya perlu menambah duit sendiri jika harga jualan tidak cukup untuk menebus baki pinjaman dan kos.
Ada penalti tak kalau jual rumah dalam tempoh lock-in?
Ada kemungkinan. Jika pinjaman diselesaikan dalam tempoh lock-in, bank boleh mengenakan caj penyelesaian awal. Kadar dan cara kiraannya berbeza ikut produk, jadi semak surat tawaran dan Helaian Pendedahan Produk (PDS) yang bank wajib dedahkan di bawah garis panduan Bank Negara Malaysia.
Berapa CKHT kalau jual rumah sebelum 5 tahun?
Bagi individu warganegara Malaysia, kadar CKHT ialah 30% jika dijual dalam tempoh 3 tahun pertama, 20% dalam tahun ke-4, 15% dalam tahun ke-5, dan 0% mulai tahun ke-6. Individu juga layak pengecualian RM10,000 atau 10% daripada keuntungan, yang mana lebih tinggi.
Kenapa pembeli tahan 3% daripada harga rumah?
Undang-undang CKHT mewajibkan pembeli menahan 3% daripada harga (bagi penjual individu warganegara) dan meremitkannya kepada LHDN dalam tempoh 60 hari. Jumlah ini digunakan untuk membayar CKHT penjual; jika CKHT sebenar lebih rendah, penjual boleh menuntut baki daripada LHDN.
Boleh ke jual rumah LPPSA yang belum habis bayar?
Boleh. LPPSA menyediakan borang permohonan penyata baki hutang khusus untuk tujuan penebusan hutang, menjual atau menjual secara kontra, dan permohonan ini boleh dibuat melalui peguam.
Apa jadi kalau harga jual lebih rendah daripada baki loan?
Penjual perlu menampung perbezaan itu (termasuk kos guaman dan penalti, jika ada) supaya pinjaman dapat ditebus sepenuhnya dan gadaian dilepaskan. Jika tidak mampu, bincang awal dengan bank, peguam atau perunding hartanah tentang pilihan yang ada sebelum menerima tawaran.
Nak jual rumah yang belum habis bayar di Johor dengan cepat?
Jika anda perlukan jalan keluar yang lebih pantas — sama ada kerana tunggakan, AKPK, ancaman lelong atau perlu berpindah — pasukan VP Rumah yang diketuai Vincent Poh membantu pemilik rumah di seluruh Johor dengan penilaian percuma tanpa komitmen. Lihat cara kami membeli rumah anda dan kisah pelanggan yang sudah selesai.
Ceritakan situasi rumah anda — percuma, tanpa obligasi, rahsia terjaga.
Penafian: Artikel ini ialah maklumat umum dan bukan nasihat undang-undang, cukai atau kewangan. Kadar, peraturan dan syarat bank boleh berubah; sahkan butiran kes anda dengan peguam, bank/LPPSA atau LHDN.
Rujukan
[1] Lembaga Hasil Dalam Negeri Malaysia (LHDN) – Kadar Cukai Keuntungan Harta Tanah; dan Pengecualian CKHT. https://www.hasil.gov.my/ckht/kadar-cukai-keuntungan-harta-tanah/ ; https://www.hasil.gov.my/ckht/pengecualian/
[2] Lembaga Hasil Dalam Negeri Malaysia (LHDN) – Pegangan dan Remitan Wang oleh Pemeroleh. https://www.hasil.gov.my/ckht/pegangan-dan-remitan-wang-oleh-pemeroleh/
[3] Lembaga Pembiayaan Perumahan Sektor Awam (LPPSA) – Pengumuman: Borang Permohonan Penyata Baki Hutang bagi Penebusan Hutang / Menjual / Mencagar Harta / Menjual Secara Kontra, dan Proses Permohonan Penyata Baki Hutang melalui Peguam. https://www.lppsa.gov.my/v3/en/pengumuman
[4] Bank Negara Malaysia – Policy Document on Product Transparency and Disclosure (dikeluarkan 2 Disember 2024). https://www.bnm.gov.my/-/pd-ptd1224
[5] Majlis Peguam Malaysia – Circular No. 258/2023: Solicitors' Remuneration Order 2023. https://www.malaysianbar.org.my/cms/upload_files/document/Circular%20No%20258-2023.pdf
Lihat semua artikel di Panduan VP Rumah atau ketahui lebih lanjut tentang jual rumah Johor.